La géométrie analytique de l'espace étudie les droites et les plans avec des coordonnées. Dans un repère (O,i,j,k), le point M a pour coordonnées (x;y;z) lorsque OM=xi+yj+zk. Avec les coordonnées, tout se calcule : trois vecteurs sont coplanaires si et seulement si leur déterminant est nul, une droite se décrit par une représentation paramétrique et un plan par une équation cartésienne ax+by+cz+d=0, avec (a,b,c)=(0,0,0). Par exemple, le plan x+2y+3z−3=0 passe par C(1;1;0), car 1+2+0−3=0, mais pas par G(1;1;1), car 1+2+3−3=3=0.
Chapitre du semestre 2 de la 1re année du baccalauréat (sciences expérimentales et sciences mathématiques, option française BIOF), le même dans les deux filières ; il suit les vecteurs de l'espace. Le programme l'appelle « Étude analytique de l'espace » en sciences expérimentales et « Géométrie analytique dans l'espace » en sciences mathématiques. On y étudie la géométrie dans l'espace avec des coordonnées, comme le tronc commun l'a fait dans le plan avec le déterminant de deux vecteurs. Prérequis : une base de l'espace est formée de trois vecteurs non coplanaires, et tout vecteur s'y décompose de façon unique. Dans les exemples, ABCDEFGH est un cube, E,F,G,H au-dessus de A,B,C,D.
Sommaire8 parties
Résumé de cours : géométrie analytique de l’espace
Notations : u(x;y;z),v(x′;y′;z′),w(x′′;y′′;z′′). Le lien de la première colonne mène à la section qui démontre ou applique la règle.
Un repère (O,i,j,k) de l'espace est formé d'un point O et d'une base (i,j,k). Quatre points non coplanaires O,I,J,K en donnent un : (O,OI,OJ,OK). Pour tout point M, il existe un unique triplet (x;y;z) tel que OM=xi+yj+zk : ce sont l'abscisse, l'ordonnée et la cote de M. De même, u=ai+bj+ck a pour coordonnées (a;b;c) dans la base.
Pour lire ces coordonnées, on projette M sur le plan (O,i,j) parallèlement à la droite (O,k) : on obtient M′ avec OM′=xi+yj, puis M′M=zk. L'unicité vient de celle de la décomposition dans une base.
Calculs sur les coordonnées
u+v a pour coordonnées (x+x′;y+y′;z+z′) et ku a pour coordonnées (kx;ky;kz).
AB a pour coordonnées (xB−xA;yB−yA;zB−zA) ; deux vecteurs sont égaux si et seulement s'ils ont les mêmes coordonnées.
Le milieu de [AB] a pour coordonnées (2xA+xB;2yA+yB;2zA+zB).
Exemple 1 : coordonnées dans un cube
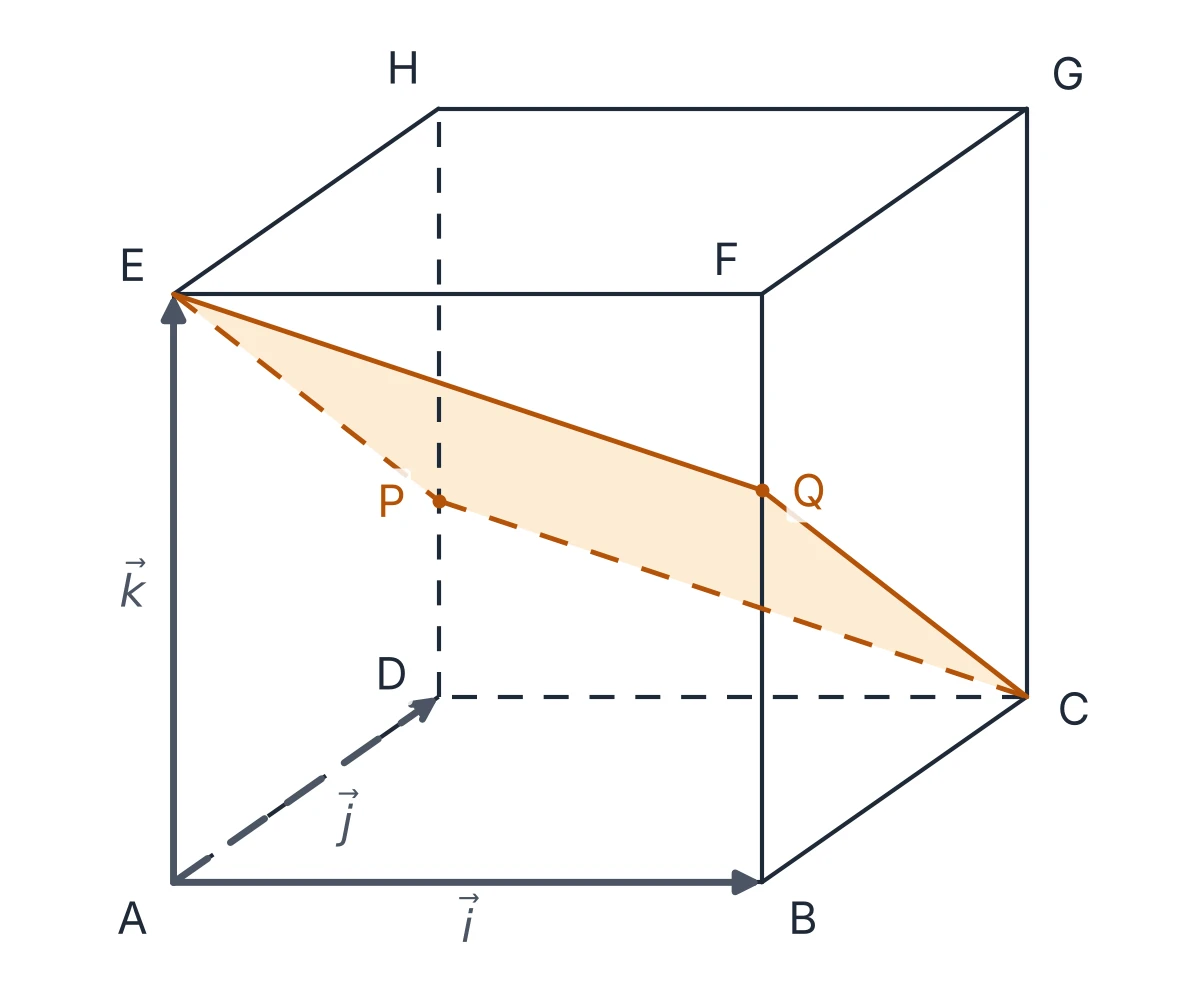
Le repère (A,AB,AD,AE) donne A(0;0;0),B(1;0;0),C(1;1;0),D(0;1;0) et, une unité plus haut, E(0;0;1),F(1;0;1),G(1;1;1),H(0;1;1). Soit P le point de [DH] tel que DP=31DH et Q celui de [BF] tel que BQ=32BF :P(0;1;31) et Q(1;0;32). Alors
EPQC(0;1;−32),(0;1;−32).
Donc EP=QC :EPCQ est un parallélogramme. Contrôle : les diagonales [EC] et [PQ] ont le même milieu (21;21;21), le centre du cube.
Le repère (A,AB,AD,AE), les points P(0;1;31),Q(1;0;32) et le parallélogramme EPCQ.
Colinéarité de deux vecteurs en coordonnées
Critère de colinéarité par les déterminants extraits
Les vecteurs u(x;y;z) et v(x′;y′;z′) sont colinéaires si et seulement si les trois déterminants extraits sont nuls :
xy′−x′yyz′−y′zxz′−x′z=0,=0,=0.
Conséquences : A,B,C sont alignés si et seulement si AB et AC sont colinéaires ; pour A=B et C=D,(AB)∥(CD) si et seulement si AB et CD le sont.
Démonstration : critère de colinéarité
Si u=0, les trois déterminants sont nuls et les vecteurs sont colinéaires. Si v=ku, on a par exemple xy′−x′y=x(ky)−(kx)y=0, et de même pour les deux autres. Réciproquement, supposons les trois déterminants nuls et u=0, par exemple x=0 (sinon, on raisonne de même avec la coordonnée non nulle). On pose k=xx′. Alors x′=kx, puis xy′=x′y=kxy donne y′=ky, et xz′=x′z donne z′=kz. Donc v=ku.
Exemple 2 : trois points alignés, puis un point qui ne l’est pas
Soient R(−1;4;2),S(1;7;0),T(5;13;−4). On a RS(2;3;−2) et RT(6;9;−6) : les déterminants 2×9−6×3,3×(−6)−9×(−2) et 2×(−6)−6×(−2) sont nuls, donc R,S,T sont alignés (ici RT=3RS). Pour U(3;10;−1),RU(4;6;−3) :2×6−4×3=0, mais 3×(−3)−6×(−2)=3=0. Les points R,S,U ne sont pas alignés.
Attention : un seul déterminant nul ne suffit pas, comme avec U ; deux non plus en général, par exemple pour (1;0;0) et (0;0;1). Il faut les trois, ou un réel k qui convient aux trois coordonnées.
Coplanarité et déterminant de trois vecteurs
Déterminant de trois vecteurs
Le déterminant de u(x;y;z),v(x′;y′;z′),w(x′′;y′′;z′′) se calcule en développant suivant la première colonne :
Chaque coefficient de la première colonne multiplie le déterminant 2×2 obtenu en barrant sa ligne et sa colonne, avec les signes +,−,+. En développant, on vérifie deux règles : le déterminant est nul si deux colonnes sont égales, et il est linéaire par rapport à chaque colonne, par exemple det(u,v,αw+βt)=αdet(u,v,w)+βdet(u,v,t).
Critère de coplanarité par le déterminant
Les vecteurs u,v,w sont coplanaires si et seulement si det(u,v,w)=0. Ils forment donc une base si et seulement si det(u,v,w)=0. Quatre points A,B,C,D sont coplanaires si et seulement si det(AB,AC,AD)=0.
Démonstration : coplanarité et déterminant
Supposons u,v,w coplanaires. Si u et v sont colinéaires, avec v=ku (ou u=0), la linéarité ramène à un déterminant à deux colonnes égales (ou à une colonne nulle) : il est nul. Sinon, le critère de coplanarité donne w=αu+βv, et det(u,v,w)=αdet(u,v,u)+βdet(u,v,v)=0.
Réciproquement, supposons le déterminant nul. Si u,v sont colinéaires, les trois vecteurs sont coplanaires. Sinon, un déterminant extrait est non nul, par exemple xy′−x′y=0, et la méthode de Cramer donne α,β tels que t=w−αu−βv ait ses deux premières coordonnées nulles : t(0;0;γ). Par linéarité, 0=det(u,v,w)=det(u,v,t)=γ(xy′−x′y), donc γ=0 et w=αu+βv.
Exemple 3 : vecteurs coplanaires selon un paramètre
Les vecteurs sont coplanaires pour m=−1 ou m=4 seulement ; pour toute autre valeur, ils forment une base. Contrôle pour m=4 :−2u+2v a pour coordonnées (−6+8;−2+6;−2+2), c'est w.
Droite de l’espace : représentation paramétrique et équations cartésiennes
Représentation paramétrique d’une droite
Soit A(xA;yA;zA) et u(a;b;c)=0. Le point M(x;y;z) appartient à la droite D(A,u) si et seulement s'il existe un réel t tel que AM=tu, c'est-à-dire :
Avec R(−1;4;2) et RS(2;3;−2) de l'exemple 2, la droite (RS) a pour représentation x=−1+2t,y=4+3t,z=2−2t,t∈R. Le point V(−5;−2;6) est sur (RS) : la première équation donne t=−2, qui convient aussi aux deux autres (4−6=−2,2+4=6). Le point de (RS) d'abscisse nulle correspond à t=21 : c'est (0;211;1).
Attention : un point est sur la droite si une même valeur de t vérifie les trois équations. Une valeur trouvée sur la première ligne se teste sur les deux autres.
Deux équations cartésiennes d’une droite
Avec les notations précédentes, si a,b,c sont non nuls, M∈D(A,u) si et seulement si ax−xA=by−yA=cz−zA. Si une seule coordonnée est nulle, par exemple a=0 :x=xA et by−yA=cz−zA. Si deux sont nulles, par exemple a=b=0 :x=xA et y=yA.
Démonstration : deux équations cartésiennes
Pour abc=0, si M∈D, les trois quotients valent t. Réciproquement, s'ils sont égaux, on note t leur valeur commune : x=xA+at,y=yA+bt,z=zA+ct, donc M∈D. Si a=0, la première équation paramétrique est x=xA, et les deux autres s'écrivent t=by−yA=cz−zA ; même raisonnement. Si a=b=0, il reste x=xA,y=yA, et z=zA+ct prend toutes les valeurs.
Exemple 5 : deux équations de la droite (RS)
Ici 2x+1=3y−4=−2z−2. L'égalité des deux premiers quotients donne 3(x+1)=2(y−4), soit 3x−2y+11=0 ; celle du premier et du troisième donne −(x+1)=z−2, soit x+z−1=0. Contrôle avec S(1;7;0) :3−14+11=0 et 1+0−1=0.
Plan de l’espace : représentation paramétrique et équation cartésienne
Représentation paramétrique d’un plan
Soit A(xA;yA;zA),u(a;b;c) et v(a′;b′;c′) non colinéaires. M∈P(A,u,v) si et seulement s'il existe deux réels α,β tels que AM=αu+βv :x=xA+aα+a′β, y=yA+bα+b′β, z=zA+cα+c′β.
Équation cartésienne d’un plan
Tout plan a une équation de la forme ax+by+cz+d=0 avec (a,b,c)=(0,0,0) ; on l'obtient en écrivant det(AM,u,v)=0.
Réciproquement, pour (a,b,c)=(0,0,0), l'ensemble des points M(x;y;z) tels que ax+by+cz+d=0 est un plan.
Une équation est définie à un facteur non nul près. Les plans z=k,y=k,x=k sont parallèles aux plans de coordonnées.
Démonstration : équation cartésienne d’un plan par le déterminant
Comme u,v ne sont pas colinéaires, M∈P(A,u,v) si et seulement si AM,u,v sont coplanaires, c'est-à-dire det(AM,u,v)=0. En développant suivant la première colonne (x−xA;y−yA;z−zA), on obtient p(x−xA)+q(y−yA)+r(z−zA)=0, où p,−q,r sont les trois déterminants extraits de u et v : ils ne sont pas tous nuls, puisque u et v ne sont pas colinéaires. Réciproquement, si par exemple a=0, on pose y=aα et z=aβ : l'équation équivaut à x=−ad−bα−cβ. C'est la représentation paramétrique du plan passant par (−ad;0;0) et dirigé par (−b;a;0) et (−c;0;a), vecteurs non colinéaires car a=0.
Exemple 6 : équation du plan passant par trois points du cube
On reprend le cube de l'exemple 1. Le plan (ECP) passe par E(0;0;1) et il est dirigé par EC(1;1;−1) et 3EP(0;3;−2), non colinéaires. Une représentation paramétrique est x=α,y=α+3β,z=1−α−2β. Pour M(x;y;z),EM(x;y;z−1) et det(EM,EC,3EP) vaut :
Une équation de (ECP) est x+2y+3z−3=0. Contrôle : C donne 1+2−3=0,P donne 2+1−3=0, et Q donne 1+2−3=0 : le quatrième sommet de la section est bien dans le plan.
Étude analytique des positions relatives de droites et de plans
Méthode : on choisit la représentation qui simplifie le calcul. Pour deux droites, on compare leurs vecteurs directeurs, puis on calcule un déterminant. Pour une droite et un plan, on reporte la représentation paramétrique de la droite dans l'équation cartésienne du plan. Pour deux plans, on compare les coefficients (a,b,c) de leurs équations cartésiennes.
Positions relatives de deux droites
Soient D(A,u) et D′(B,v).
Si u et v sont colinéaires, les droites sont parallèles : confondues si B∈D, strictement parallèles sinon.
Sinon, elles sont sécantes si det(AB,u,v)=0, non coplanaires si det(AB,u,v)=0.
Justification du second point. Si AB=αu+βv, le point M tel que AM=αu vérifie BM=−βv : il est sur les deux droites. Réciproquement, un point commun M donne AB=AM+MB=tu−sv, donc un déterminant nul. Si le déterminant est non nul, les droites n'ont donc aucun point commun. Comme elles ne sont pas parallèles et que deux droites d'un même plan sont parallèles ou sécantes, elles ne sont pas coplanaires.
Attention : dans l'espace, deux droites peuvent n'être ni parallèles ni sécantes. Des directions non colinéaires ne prouvent pas un point commun.
Exemple 7 : deux droites sécantes et leur point commun
D1 passe par K(1;−5;10), dirigée par u(1;2;−3) ;D2 passe par L(1;2;5), dirigée par v(−2;3;1), non colinéaire à u (1×3−(−2)×2=7=0). Avec KL(0;7;−5), le déterminant det(KL,u,v) vaut :
0×(2+9)−7×(1−6)−5×(3+4)=0.
Les droites sont sécantes. Pour le point commun, on égale 1+t=1−2s,−5+2t=2+3s : t=−2s, puis −5−4s=2+3s, soit s=−1 et t=2. Contrôle sur la cote : 10−6=4 et 5−1=4. Le point commun est (3;−1;4).
Position d’une droite et d’un plan
Soit D passant par A, dirigée par u(α;β;γ)=0, et P le plan d'équation ax+by+cz+d=0. La droite est parallèle au plan si et seulement si aα+bβ+cγ=0 : contenue dans P si A∈P, strictement parallèle sinon. Si aα+bβ+cγ=0, elle coupe P en un seul point.
Démonstration : droite et plan
On remplace x,y,z par la représentation paramétrique de D : le point de paramètre t est dans P si et seulement si (aα+bβ+cγ)t+(axA+byA+czA+d)=0. Si aα+bβ+cγ=0, cette équation a une seule solution : un seul point commun. Si aα+bβ+cγ=0, elle est vraie pour tout t lorsque A∈P (droite contenue) et n'a aucune solution sinon (aucun point commun). Les deux cas « contenue » et « sans point commun » sont exactement ceux d'une droite parallèle au plan (tronc commun : une droite parallèle à un plan y est contenue ou ne le rencontre pas, et une droite qui ne rencontre pas un plan lui est parallèle).
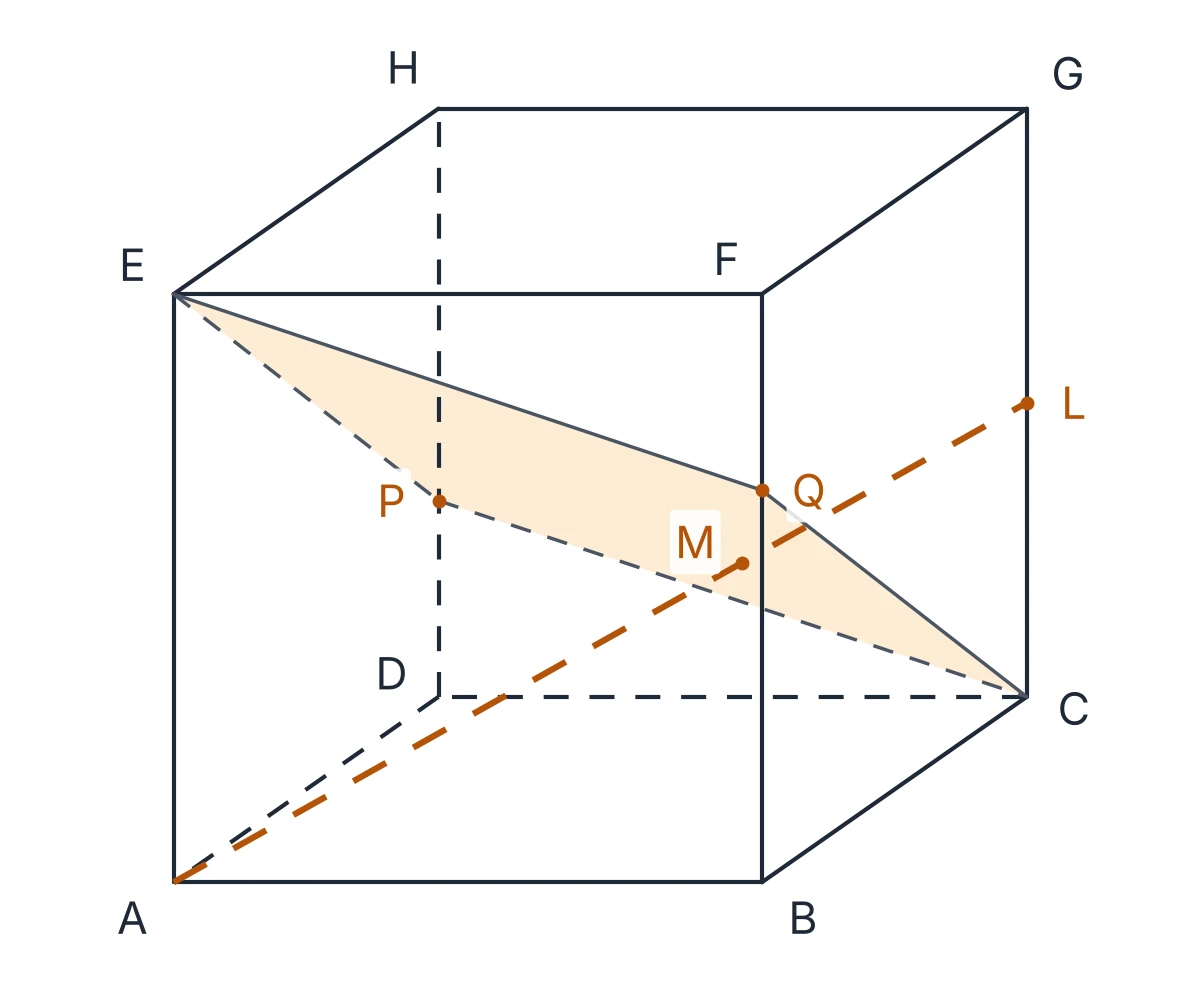
Exemple 8 : la droite (AL) perce le plan (ECP)
Soit L le milieu de [CG] :L(1;1;21) et (AL) :x=t,y=t,z=2t. Avec u(1;1;21) et le plan x+2y+3z−3=0 : 1+2+23=29=0, la droite coupe le plan en un seul point. On résout t+2t+23t−3=0, soit t=32 : le point commun est M(32;32;31), avec AM=32AL.
La droite (AL) coupe le plan (ECP) en M(32;32;31).
Positions relatives de deux plans
Soient P :ax+by+cz+d=0 et P′ :a′x+b′y+c′z+d′=0. Ils sont parallèles si et seulement si (a′,b′,c′)=k(a,b,c) pour un réel k : confondus si de plus d′=kd, strictement parallèles sinon. Dans le cas contraire, ils sont sécants suivant une droite.
Justification. Si (a′,b′,c′)=k(a,b,c), l'équation de P′ s'écrit k(ax+by+cz)+d′=0 : même plan si d′=kd, aucun point commun sinon. Si les coefficients ne sont pas proportionnels, un déterminant extrait est non nul, par exemple ab′−a′b=0 : pour chaque valeur de z, le système en x,y a une seule solution. Les points communs forment une droite paramétrée par z, et non un plan : les plans sont sécants, donc non parallèles.
Exemple 9 : droite d’intersection de deux plans
Soient P :x+2y+3z−3=0 et P′ :x−y+2z−1=0. Les coefficients (1,2,3) et (1,−1,2) ne sont pas proportionnels : les plans sont sécants. La différence des équations donne 3y+z−2=0, soit z=2−3y ; puis x=1+y−2z=7y−3. Avec y=t, la droite d'intersection est x=−3+7t,y=t,z=2−3t : elle passe par (−3;0;2) et elle est dirigée par (7;1;−3). Contrôle avec le point (11;2;−4) (t=2) : 11+4−12−3=0 et 11−2−8−1=0. En revanche, 2x+4y+6z+5=0 est strictement parallèle à P : coefficients doublés, mais 5=2×(−3).
Attention : des coefficients (a,b,c) proportionnels avec des constantes non proportionnelles donnent deux plans strictement parallèles, pas deux équations du même plan.