
Une équation différentielle relie une fonction inconnue , dérivable sur à ses dérivées. En 2 bac, on résout deux types d'équations, où et sont des réels. Si , les solutions sur de sont les fonctions , où est un réel quelconque. Les solutions de se lisent sur son équation caractéristique , selon le signe du discriminant. Exemple : les solutions de sont les fonctions , et la seule qui vaut 2 en 0 est .
Accès direct :
- résumé de cours en un tableau,
- équation avec une constante,
- trois cas du discriminant,
- conditions initiales.
Pour s'entraîner : les exercices corrigés d'équations différentielles, qui finissent par une partie de problème type examen national.
Chapitre de la 2e année du baccalauréat (sciences expérimentales et sciences mathématiques, option française), qui s'appuie sur les fonctions exponentielles. Prérequis : la dérivée de l'exponentielle, en particulier , la dérivée d'un produit et le discriminant d'une équation du second degré.
À la fin du chapitre, on sait résoudre ces deux types d'équations, choisir la solution qui vérifie une ou deux conditions initiales et contrôler le résultat par substitution.
Sommaire7 parties
Résumé de cours : les équations différentielles en un tableau
Chaque ligne donne la forme des solutions sur avec sa condition d'emploi ; le lien de la première colonne mène à la section qui l'explique. Les lettres , et désignent des constantes réelles quelconques.
| Cas | Solutions et condition |
|---|---|
| Solution | dérivable sur (deux fois au second ordre) qui vérifie l'équation pour tout réel |
| , réel | |
| si : ; si : | |
| Condition initiale | une seule solution vérifie |
| Équation caractéristique | pour : , |
| racines réelles : | |
| racine double : | |
| réels et : | |
| Oscillateur | , : |
| Deux conditions | une seule solution vérifie et |
| Sciences maths | solution particulière : solutions , solution de l'équation sans second membre |
Équation différentielle : définition et vérification d’une solution
Équation différentielle, solution et condition initiale
Une équation différentielle est une égalité entre une fonction inconnue , ses dérivées , et la variable . Son ordre est celui de la dérivée la plus haute : est du premier ordre, du second ordre.
- Une solution sur est une fonction dérivable sur (deux fois pour le second ordre) qui vérifie l'égalité pour tout réel : est solution de si pour tout réel .
- Résoudre l'équation, c'est trouver toutes ses solutions. On obtient une famille de fonctions qui dépend d'une constante au premier ordre, de deux constantes au second ordre.
- Une condition initiale impose la valeur de la solution en un réel , et au second ordre aussi celle de sa dérivée : par exemple ou .
En physique, la variable s'appelle souvent : est la vitesse de variation de la grandeur au cours du temps, et l'équation dit comment cette vitesse dépend de la grandeur elle-même.
Méthode : vérifier qu’une fonction est solution
On calcule séparément les deux membres de l'équation avec la fonction proposée, puis on les compare. La fonction est solution seulement si l'égalité est vraie pour tout réel ; une égalité vraie pour une seule valeur de ne suffit pas. Cette vérification sert aussi à contrôler chaque résultat du chapitre.
Exemple 1 : vérifier une solution du premier ordre
Soit l'équation : . Les fonctions et sont-elles solutions de sur ?
Pour : , et . Les deux membres sont égaux pour tout réel : est solution de .
Pour : , et . L'égalité équivaut à , soit . Elle est fausse pour par exemple : n'est pas solution de .
Équations différentielles du premier ordre
Solutions de l’équation sans second membre
Soit un réel. Les solutions sur de l'équation différentielle sont les fonctions
Pour , on obtient la fonction nulle, qui est toujours solution. Si , une solution avec tend vers en , et une solution avec vers ; si , toutes les solutions tendent vers 0 en . C'est le modèle de la croissance ou de la décroissance exponentielle.
Démonstration : solutions de l’équation sans second membre
Soit un réel et . On a pour tout réel : la fonction est solution.
Réciproquement, soit une solution. La fonction est dérivable sur comme produit de fonctions dérivables, et pour tout réel :
Une fonction dont la dérivée est nulle sur un intervalle est constante sur cet intervalle ; ici l'intervalle est . Il existe donc un réel tel que , d'où pour tout réel .
Exemple 2 : une équation sans second membre et un point imposé
Résoudre , puis trouver la solution dont la courbe passe par le point .
On écrit d'abord l'équation sous la forme du cours, en divisant par 4 : . Donc et les solutions sont les fonctions , .
La courbe passe par si , soit , d'où . La solution cherchée est
Contrôle : , et .
Solutions de l’équation avec une constante
Soient et deux réels, avec . Les solutions sur de l'équation sont les fonctions
Si , l'équation devient : ses solutions sont les primitives sur de la constante , c'est-à-dire les fonctions , .
Pour , la fonction constante est la seule solution constante : elle correspond à . Quand , toutes les solutions tendent vers en , et leurs courbes ont la droite d'équation pour asymptote horizontale. En physique, la tension aux bornes d'un condensateur qui se charge dans un circuit sous une tension constante vérifie . Ici et : les solutions sont . Un condensateur initialement déchargé () donne , soit : la tension tend vers , et est la constante de temps du circuit.
Démonstration : retour à l’équation sans second membre
Soit une fonction dérivable sur . On pose , ce qui est possible car . Alors est dérivable, et , donc pour tout réel :
Le membre de gauche est nul pour tout exactement quand celui de droite l'est : est solution de si et seulement si est solution de . D'après le théorème précédent, cela revient à avec , c'est-à-dire .
Condition initiale : existence et unicité
Soient , , et des réels. L'équation admet une unique solution sur qui vérifie .
Démonstration : une seule valeur de la constante
Si , une solution s'écrit , et la condition donne une seule valeur, , car . Si , une solution s'écrit , et la condition donne la seule valeur . La fonction obtenue avec cette valeur est une solution de l'équation (théorèmes précédents) et elle vérifie la condition : la solution existe et elle est unique.
Exemple 3 : solution qui vérifie une condition initiale
Déterminer la solution de qui vérifie .
Forme du cours : , avec , et . Les solutions sont les fonctions , .
Condition initiale : , donc et .
Contrôle : , puis , et .
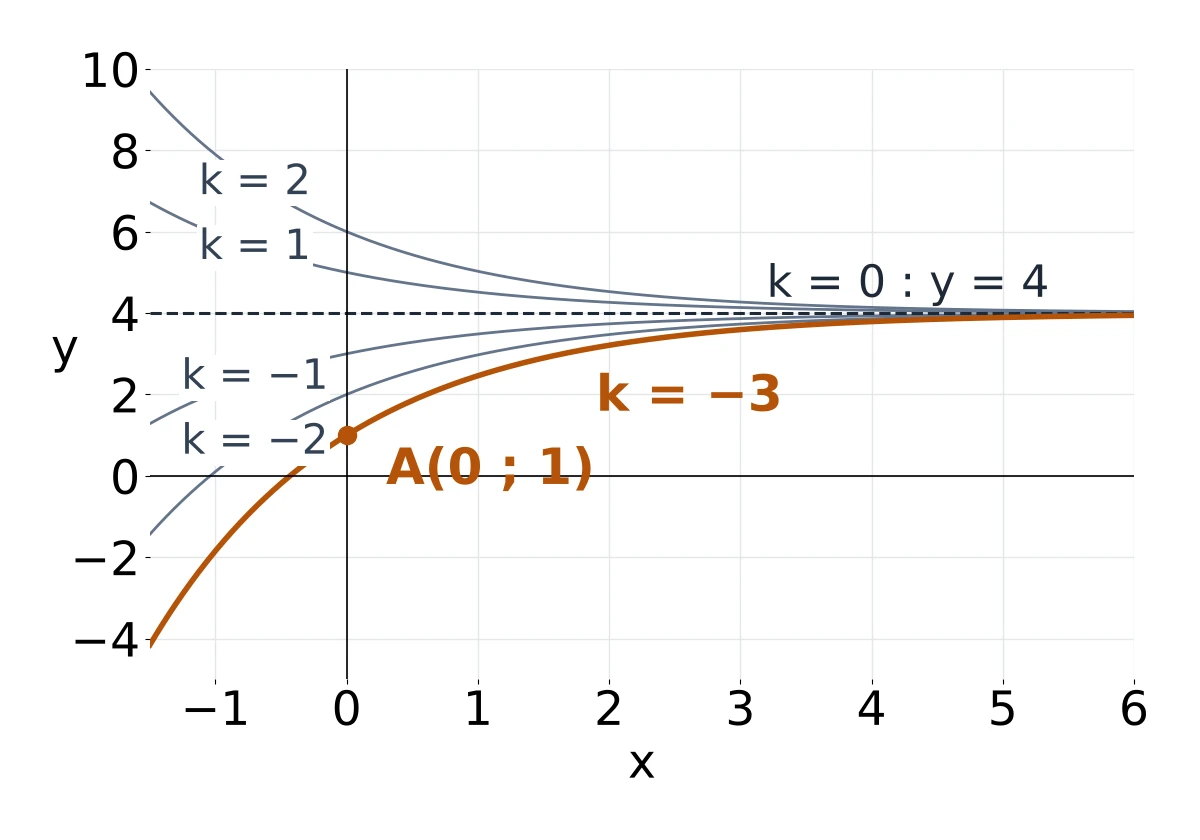
La figure illustre l'unicité : si deux solutions prenaient la même valeur en un réel , elles vérifieraient la même condition initiale et seraient donc égales. Comme , toutes les courbes s'approchent de la droite en .
Équations différentielles du second ordre et équation caractéristique
Dans toute cette partie, et sont des réels et désigne l'équation . Une solution est une fonction deux fois dérivable sur qui la vérifie pour tout réel . Si l'équation est donnée avec un coefficient non nul devant , on divise d'abord par ce coefficient.
Équation caractéristique
L'équation caractéristique de est l'équation du second degré , d'inconnue . Son discriminant est .
Démonstration : pourquoi l’équation caractéristique
Soit un réel et . Alors et , donc pour tout réel :
Si , le membre de droite est nul pour tout : est solution. Réciproquement, si est solution, l'égalité en donne . Ainsi est solution de si et seulement si est racine de l'équation caractéristique. De plus, si et sont solutions, toute combinaison l'est aussi, car
Ce calcul montre que, si , les fonctions sont des solutions. Pour , si , on trouve
car est racine et . On admet le cas et le fait que les formules suivantes donnent toutes les solutions de .
Forme des solutions selon le signe du discriminant
- Si , l'équation caractéristique a deux racines réelles , et les solutions sur de sont les fonctions .
- Si , elle a une racine double , et les solutions sont les fonctions .
- Si , on pose et ; les solutions sont les fonctions .
Dans les trois cas, et sont des réels quelconques.
Quand , l'équation caractéristique a deux racines complexes conjuguées et : est leur partie réelle et la partie imaginaire de . Les formules réelles ci-dessus suffisent pour résoudre l'équation, en particulier en sciences mathématiques, où ce chapitre peut être étudié avant les nombres complexes.
Exemple 4 : discriminant strictement positif
Résoudre .
Équation caractéristique : , , donc et . Les solutions sont les fonctions suivantes, avec :
Contrôle rapide : et , les deux exposants sont bien racines.
Exemple 5 : discriminant nul
Résoudre .
Équation caractéristique : , , racine double . Les solutions sont les fonctions suivantes, avec :
Contrôle pour : , , et .
Exemple 6 : discriminant strictement négatif
Résoudre .
Équation caractéristique : , . Donc et (les racines complexes de l'équation caractéristique sont ). Les solutions sont les fonctions suivantes, avec :
Le réel va dans l'exponentielle, le réel dans le cosinus et le sinus. Contrôle rapide : , comme il se doit car
Cas particulier de l’oscillateur harmonique
Pour , l'équation a pour équation caractéristique , de discriminant : et . Ses solutions sont les fonctions suivantes, avec :
Par exemple, donne et les solutions . Cette équation décrit les oscillations libres d'un ressort ou d'un circuit . En physique, on écrit aussi ses solutions sous la forme , par la transformation de a cos x + b sin x.
Conditions initiales au second ordre
Soient , et des réels. On admet que admet une unique solution telle que et . Pour la trouver, on dérive la solution générale, on écrit les deux conditions et on résout le système d'inconnues et .
Exemple 7 : solution vérifiant deux conditions initiales
Déterminer la solution de telle que et .
Équation caractéristique : , , et . Donc , avec et . La dérivée du produit est , soit
et , donc et . La solution cherchée est
Contrôle : et . Les oscillations de sont amorties par le facteur , qui tend vers 0 en .
Méthode de résolution en quatre étapes
- Reconnaître le type : premier ordre ou second ordre . Isoler ou en divisant par son coefficient.
- Appliquer la formule : au premier ordre, vérifier et calculer ; au second ordre, écrire l'équation caractéristique, calculer et choisir l'un des trois cas.
- Utiliser les conditions : une condition au premier ordre, deux au second ordre (valeur et dérivée), ce qui fixe les constantes.
- Vérifier : dériver la fonction obtenue, la remplacer dans l'équation, puis contrôler les conditions. Au second ordre, un test rapide consiste à remplacer chaque racine dans .
Dans un problème d'analyse, l'équation différentielle peut servir à définir la fonction étudiée ensuite : on résout l'équation, on choisit la solution avec les conditions données, puis on étudie ses limites et ses variations. L'équation reste utile pendant l'étude : si , on obtient sans dériver deux fois, ce qui simplifie la recherche d'un point d'inflexion.
Sciences maths : équations qui se ramènent aux cas du cours
En sciences mathématiques, on résout aussi des équations dont la résolution se ramène à ou à . L'énoncé guide en général le changement de fonction inconnue : soustraire une solution particulière, ou poser une nouvelle fonction comme
Principe : soustraire une solution particulière
Soit : , où est une fonction donnée sur , et l'équation sans second membre . Si est une solution de sur , alors une fonction deux fois dérivable sur est solution de si et seulement si est solution de . Les solutions de sont donc les fonctions , où parcourt les solutions de .
Preuve : pour et pour tout réel , . Le membre de gauche est nul pour tout exactement quand vérifie pour tout , ce qui donne les deux sens.
Exemple 8 : second membre affine
Soit : . Déterminer les réels et tels que soit solution de , puis résoudre .
et , donc . Cette fonction affine est égale à quand ses coefficients le sont : et , d'où et . Ainsi .
L'équation sans second membre a pour équation caractéristique , de racines 4 et . Les solutions de sont les fonctions suivantes, avec :
Contrôle avec :