Les formes quadratiques constituent l'un des objets centraux de l'algèbre linéaire avancée, au programme de la licence et des classes préparatoires scientifiques. Derrière ce nom un peu technique se cache une idée très naturelle : généraliser la notion de « carré d'une norme » à des expressions polynomiales homogènes de degré 2 en plusieurs variables. Comprendre les formes quadratiques, c'est comprendre la géométrie des ellipsoïdes, des hyperboloïdes, des points selle des fonctions de plusieurs variables, et bien plus encore. Ce cours vous guide pas à pas, de la définition jusqu'aux théorèmes de réduction et de classification.
Qu’est-ce qu’une forme quadratique ? Définition et premiers exemples
Avant de donner la définition formelle, partons d'un exemple concret. Dans , considérons l'expression :
Chaque terme est de degré exactement 2 (soit un carré , soit un produit ). C'est l'essence même d'une forme quadratique.
Définition : Forme quadratique
Soit un -espace vectoriel. Une application est appelée forme quadratique s'il existe une forme bilinéaire symétrique telle que :
La forme bilinéaire symétrique est appelée la forme polaire (ou forme bilinéaire associée) de .
Un point crucial : l'association entre et sa forme polaire est bijective - à toute forme quadratique correspond une unique forme bilinéaire symétrique. On retrouve à partir de grâce aux identités de polarisation :
Cette formule est remarquable : elle dit que connaître suffit à tout reconstituer. Vous n'avez jamais besoin d'une seconde donnée.
Propriété fondamentale d’homogénéité
Une forme quadratique vérifie toujours, pour tout scalaire :
Cette homogénéité de degré 2 est caractéristique : doubler un vecteur quadruple la valeur de la forme. C'est très différent d'une forme linéaire (qui elle double simplement).
Représentation matricielle des formes quadratiques
Dès lors que l'espace est de dimension finie et qu'on se donne une base , les formes quadratiques admettent une écriture matricielle très commode.
Construction de la matrice associée
Soit une forme quadratique de forme polaire . On définit la matrice par :
Puisque est symétrique, on a : la matrice est donc symétrique. Pour tout vecteur , en notant , on obtient :
Propriété : Unicité de la matrice symétrique
Pour une base fixée, il existe une unique matrice symétrique telle que pour tout . En revanche, si l'on autorise des matrices non symétriques, cette unicité disparaît - d'où l'importance de toujours travailler avec la matrice symétrique.
Exemple concret en dimension 3
Soit la forme quadratique sur définie par :
Pour lire la matrice, rappelons que le coefficient diagonal est le coefficient devant , et le coefficient hors-diagonal est la moitié du coefficient devant le terme croisé . Ici, le terme donne . On obtient :
Erreur classique à éviter ! Beaucoup d'étudiants placent directement le coefficient du terme croisé dans la matrice, sans le diviser par 2. La matrice d'une forme quadratique est symétrique : le coefficient devant dans se répartit également entre et . Si contient , alors , pas 6.
Changement de base et congruence
Si l'on passe de la base à la base via la matrice de passage inversible , la matrice de dans devient :
Deux matrices ainsi reliées sont dites congruentes. La congruence est la relation d'équivalence naturelle pour les formes quadratiques - bien distincte de la similitude (qui concerne les endomorphismes).
Positivité, définition positive et signe d’une forme quadratique
L'une des questions les plus importantes en pratique (optimisation, physique, analyse) est de savoir si une forme quadratique est toujours positive, toujours négative, ou bien des deux selon les directions. On classe les formes quadratiques selon leur signe.
Définitions : Signe d’une forme quadratique
Soit une forme quadratique sur . On dit que est :
- Positive (ou semi-définie positive) si .
- Définie positive si .
- Négative (ou semi-définie négative) si .
- Définie négative si .
- Indéfinie si elle prend des valeurs strictement positives et strictement négatives.
Intuitivement, une forme définie positive agit comme le carré d'une norme : elle « mesure » la taille d'un vecteur, toujours positivement. C'est précisément le lien avec les produits scalaires : si est un produit scalaire, alors est une forme quadratique définie positive.
Inégalité de Cauchy-Schwarz pour les formes positives
Lorsque est positive de forme polaire , on dispose de l'inégalité :
S'il y a égalité et que est définie positive, alors et sont liés (proportionnels). Cette inégalité généralise l'inégalité de Cauchy-Schwarz classique du produit scalaire.
Réduction de Gauss des formes quadratiques
La réduction de Gauss est l'algorithme fondamental qui permet d'écrire toute forme quadratique comme une combinaison linéaire de carrés de formes linéaires indépendantes. C'est à la fois un outil de calcul pratique et la clé de voûte théorique menant à la classification complète.
Théorème : Réduction de Gauss
Soit un -espace vectoriel de dimension finie , et une forme quadratique sur de rang . Il existe formes linéaires linéairement indépendantes et réels non nuls tels que :
L’algorithme pas à pas (méthode de Gauss)
La méthode procède par récurrence sur le nombre de variables, en distinguant deux cas à chaque étape.
Cas 1 : Il existe un terme carré non nul
Supposons que . On regroupe tous les termes faisant apparaître et on complète le carré :
Le premier carré est définitivement fixé. On applique ensuite le même procédé à , qui ne dépend plus que de . On itère jusqu'à épuisement des variables.
Cas 2 : Tous les termes carrés sont nuls
Si pour tout mais qu'il existe un terme croisé , on effectue le changement de variables auxiliaire :
Cela fait apparaître un terme , ramenant au cas 1. Cette astuce est essentielle et souvent oubliée dans les cours moins complets.
Signature d’une forme quadratique et loi d’inertie de Sylvester
Une fois la réduction de Gauss effectuée, les coefficients obtenus peuvent être positifs ou négatifs. Une question naturelle se pose : si l'on effectue la réduction différemment (en commençant par une autre variable, ou en faisant d'autres choix), obtient-on le même nombre de coefficients positifs et négatifs ? La réponse est oui, et c'est précisément ce qu'affirme la loi d'inertie de Sylvester - l'un des théorèmes de classification les plus élégants de l'algèbre linéaire.
Loi d’inertie de Sylvester
Soit une forme quadratique réelle de rang sur un espace de dimension . Quelle que soit la façon dont on effectue la réduction de Gauss, le nombre de coefficients strictement positifs et le nombre de coefficients strictement négatifs sont les mêmes. Le couple est appelé la signature de , et l'on a .
Autrement dit, la signature est un invariant de la forme quadratique ; indépendant du changement de base choisi. C'est l'analogue pour les formes quadratiques de ce qu'est le rang pour les applications linéaires.
Interprétation géométrique de la signature
La signature révèle la « géométrie intrinsèque » de la forme :
- est la dimension maximale d'un sous-espace sur lequel est définie positive ;
- est la dimension maximale d'un sous-espace sur lequel est définie négative ;
- est la dimension du noyau de (les directions isotropes).
Classification par la signature
| Signature | Type de la forme | Exemple géométrique associé |
|---|---|---|
| Définie positive | Ellipsoïde | |
| Définie négative | Ellipsoïde (orienté vers le bas) | |
| , , | Indéfinie non dégénérée | Hyperboloïde |
| , | Dégénérée | Cylindre, cône… |
En particulier, pour , une forme de signature correspond à un hyperboloïde à une nappe, tandis qu'une signature correspond à un hyperboloïde à deux nappes.
Application à l’exercice précédent
Dans la réduction obtenue plus haut, , les coefficients sont , , . On compte coefficients positifs et coefficient négatif. La signature de est , et son rang est . La forme est donc non dégénérée et indéfinie.
Critère de Sylvester pour les formes définies positives
Lorsque l'on veut tester si une forme quadratique est définie positive sans effectuer la réduction complète de Gauss, le critère de Sylvester (aussi appelé critère des mineurs principaux) est un outil puissant.
Critère de Sylvester
Soit la matrice symétrique d'une forme quadratique . Notons le mineur principal d'ordre , c'est-à-dire le déterminant de la sous-matrice extraite des premières lignes et colonnes. La forme est définie positive si et seulement si :
Exemple d’application du critère
Soit . La matrice associée est :
Calculons les mineurs principaux :
- ✓
- ✓
- ✗
Puisque , la forme n'est pas définie positive. En effectuant la réduction de Gauss, on vérifierait qu'elle est indéfinie.
Mise en garde ! Le critère de Sylvester ne s'applique qu'à la définition positive. Pour tester si une forme est définie négative, on teste si est définie positive (ce qui revient à vérifier l'alternance de signes , , etc.). Pour une forme indéfinie, aucun de ces critères ne suffit : il faut recourir à la réduction ou aux valeurs propres.
Interprétation graphique et applications des formes quadratiques
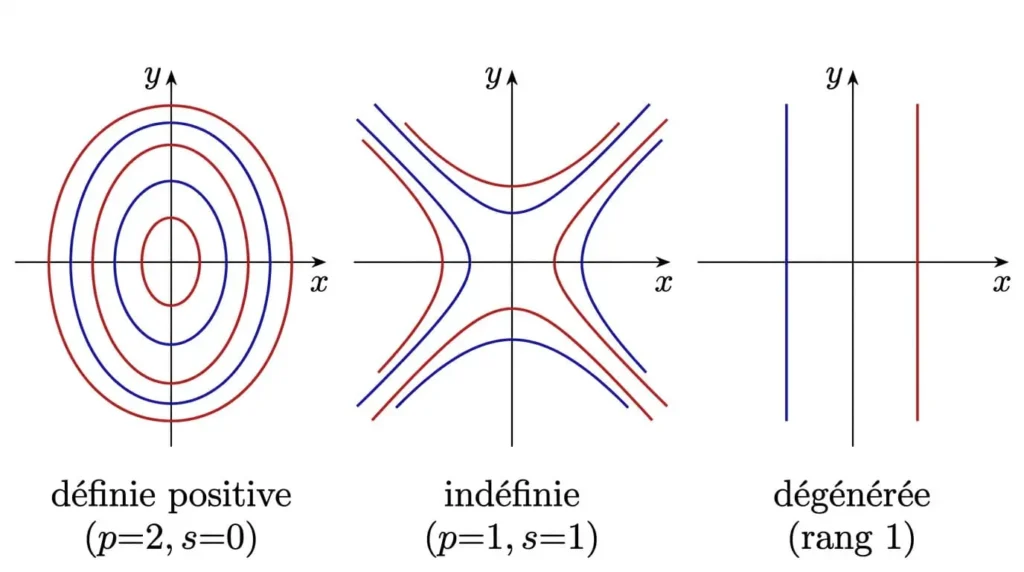
Lien avec la différentielle seconde et les extrema
L'une des applications les plus importantes des formes quadratiques en analyse est l'étude des points critiques d'une fonction de classe . La matrice hessienne d'une telle fonction en un point critique est une matrice symétrique ; donc la forme quadratique est bien définie. On a alors :
- Si est définie positive (signature ) : est un minimum local.
- Si est définie négative (signature ) : est un maximum local.
- Si est indéfinie : est un point-selle (ni minimum ni maximum).
Lien avec les coniques et quadriques
Les surfaces (et courbes) définies par une équation sont classifiées par la signature de . Sur , l'équation définit :
- Un ellipsoïde si la signature de est .
- Un hyperboloïde à une nappe si la signature est .
- Un hyperboloïde à deux nappes si la signature est .
Ainsi, la classification des quadriques n'est autre que la classification des formes quadratiques réelles ; un exemple frappant de l'unité des mathématiques.
Conclusion : Ce qu’il faut retenir sur les formes quadratiques
Les formes quadratiques sont bien plus que de simples polynômes de degré 2 : elles encodent la géométrie locale des surfaces, la nature des extrema des fonctions de plusieurs variables, et la classification des coniques et quadriques. Les points clés à maîtriser sont au nombre de quatre.
Premièrement, toute forme quadratique est entièrement déterminée par sa forme polaire - une forme bilinéaire symétrique - et représentée par une matrice symétrique dont les coefficients hors-diagonale valent la moitié des coefficients des termes croisés.
Deuxièmement, l'algorithme de réduction de Gauss permet, en deux cas bien distincts (terme carré non nul, ou tous les termes carrés nuls), d'écrire comme somme de carrés de formes linéaires indépendantes.
Troisièmement, la loi d'inertie de Sylvester garantit que la signature - le nombre de carrés positifs et négatifs dans toute réduction - est un invariant absolu de la forme quadratique, indépendant des choix opérés.
Quatrièmement, le critère de Sylvester des mineurs principaux donne un test efficace pour la définition positive, directement applicable à la matrice hessienne en optimisation.